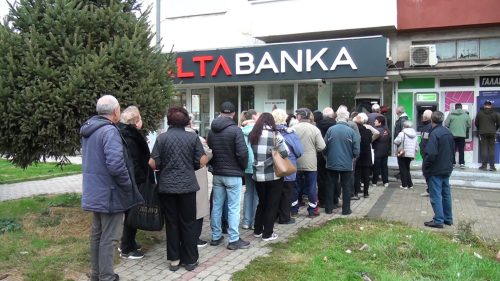
Одземањето на дозволата за работа на Алта банка во Србија отвори многу прашања кај граѓаните. Што се случува со парите на сметките, дали депозитите се безбедни и како воопшто една банка доаѓа во ситуација да не може да им исплати пари на клиентите?
Суштината на проблемот најчесто е во ликвидноста, односно во способноста банката навреме да ги подмирува обврските што доспеваат. Кога граѓанин ќе стави пари во банка, тие средства не стојат „во коверт“ со неговото име. Банката со тие пари управува: одобрува кредити, вложува дел од средствата и одржува резерви за секојдневни исплати. На сметката на клиентот, пак, останува обврска на банката дека тие пари ќе му бидат исплатени кога ќе ги побара. Токму тука настанува разликата меѓу тоа што банката поседува имот и тоа што има готови и веднаш достапни пари.
Ликвидноста, поедноставно кажано, значи дали банката во даден момент има доволно средства за да им исплати на клиентите, добавувачите и другите доверители. Банката може на хартија да има вреден имот и побарувања, но ако тие не можат брзо да се претворат во готовина, може да се појави проблем. Едноставен пример е човек што има стан вреден 100.000 евра, но денеска треба да плати 5.000 евра. Тој формално има имот, но ако нема пари на сметка и не може веднаш да го продаде станот, во тој момент е неликвиден. Истото важи и за банката.
На пример, станбените кредити што ги дала банката се нејзини побарувања, но тие се враќаат со години, во месечни рати. Тоа значи дека банката не може преку ноќ да ги претвори сите тие кредити во кеш само затоа што ѝ треба готовина веднаш. Проблемот станува особено изразен ако многу клиенти во краток рок побараат исплата или ги префрлат средствата во други банки. Во таква ситуација, расположливите средства можат брзо да се намалат, а притисокот е уште поголем ако неколку големи депоненти истовремено повлечат значителни износи.
Ако банката не може доволно брзо да обезбеди нови пари, преку продажба на лесно наплатлива имовина, преку нови извори на финансирање или преку резервите што ги има, таа влегува во проблем со ликвидноста. Ова, сепак, не значи автоматски дека банката „нема ништо“. Напротив, таа може да има имот, кредити и други средства, но тие не се доволно брзо достапни за да ги исполни тековните обврски. Затоа во банкарството е клучно управувањето и со ликвидноста и со солвентноста, односно не само банката да има имот, туку и да може навреме да плаќа.
Во вакви ситуации, важно е да се знае и дека постојат механизми за заштита на депонентите. Во Македонија, доколку некогаш која било банка пропадне, нашиот Фонд за осигурување на депозити гарантира враќање на парите до 30.000 евра во денарска противвредност по човек во една банка. Ако заштедата во банка се под 30.000 евра, државата со закон гарантира дека парите нема да ги изгубите и ќе ви бидат исплатени во целост. На удар се само оние кои имаат поголеми суми од 30.000 евра.
Во секој случај, АЛТА банка повторно го отвори прашањето колку е важно граѓаните да разберат дека банкарскиот систем не функционира така што сите депозити во секој момент стојат во готовина. Банката заработува токму така што ги пласира средствата, но мора истовремено внимателно да планира колку пари ѝ се потребни за секојдневни исплати. Кога таа рамнотежа ќе се наруши, настанува ликвидносен проблем, а токму ликвидноста е првиот сигнал дека една банка може да западне во сериозни проблеми.